

 TORUTEブログ
1000万円以下の会社の売却価格はどう決まる?~年買法の考え方と値付けで押さえたい4つのポイント~
2026/09/11 18:32|カテゴリー:M&A、企業価値評価・株価
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。
「うちの会社、いくらで売れるんでしょうか」。1000万円以下の少額案件のご相談では、最初にこの質問をいただくことがほとんどです。大きな会社のM&Aのように複雑な計算をするわけではありませんが、決算書の数字をそのまま当てはめると、売り手・買い手のどちらかが納得できない価格になりがちです。今回は、少額案件でよく使われる値付けの考え方と、熊本の相談現場で見てきた注意点をまとめます。
少額案件でよく使われる「年買法」とは
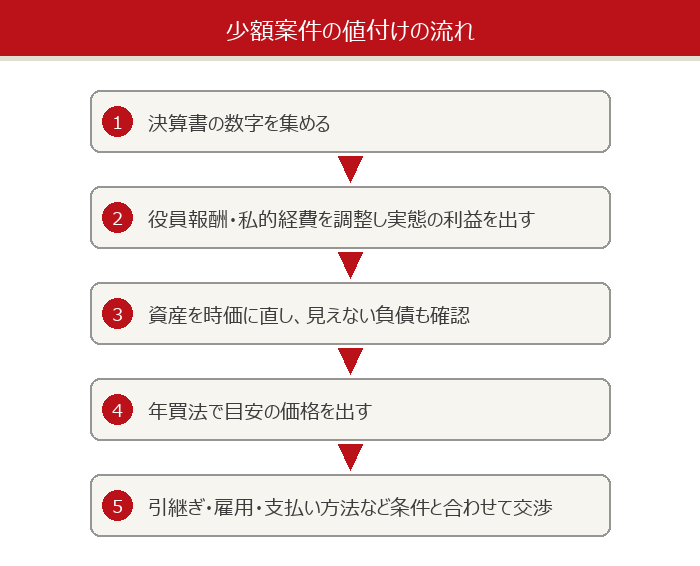
中小企業や小規模事業の売買では、「年買法(ねんがいほう)」と呼ばれる考え方が目安としてよく使われます。会社の純資産を時価で見直した金額に、営業利益の数年分を「のれん(目に見えない価値)」として上乗せする方法です。何年分を上乗せするかは、業種や事業の安定性、社長への依存度などで変わり、決まった答えはありません。あくまで交渉のスタートラインをつくるための物差しと考えるのが現実的です。
決算書の利益を「実態の利益」に直す
小さな会社では、社長の役員報酬を高めに設定していたり、社用車や保険など私的な性格の経費が混ざっていたりすることがよくあります。こうした項目を調整すると、決算書では赤字でも、実態としては利益が出ているケースも珍しくありません。反対に、社長がほぼ無給で現場に立っている飲食店や理美容店では、代わりの人を雇う人件費を差し引くと、利益が小さくなることもあります。買い手が引き継いだ後の姿で利益を見直すことが、値付けの出発点になります。
資産は時価で、負債は「見えないもの」まで
在庫や設備、保険積立金、不動産などは、帳簿の金額と実際の価値がずれていることが少なくありません。長く置いたままの在庫や古い機械は、帳簿ほどの価値がないと判断されることもあります。また、従業員の退職金、未払いの残業代、リース契約の残りなど、決算書に出てこない負債が後から見つかると、価格の引き下げや交渉の打ち切りにつながります。売り手側でも、事前にこうした点を洗い出しておくと話がスムーズに進みます。
価格以外の条件も「値段のうち」
少額案件では、金額だけでなく条件の組み合わせで合意に至ることが多くあります。たとえば、社長が一定期間残って引継ぎを手伝う、従業員の雇用を続ける、代金を分割で受け取る、個人保証を外してもらう、といった条件です。熊本市や八代市のご相談でも、「価格は少し下がっても、従業員とお客様をそのまま引き継いでくれる相手を選びたい」という売り手の方は少なくありません。手取り額だけでなく、何を守りたいかを整理しておくことが大切です。
まとめ
1000万円以下の少額案件の価格は、年買法などの目安をもとに、実態の利益への修正、資産と負債の見直し、価格以外の条件を組み合わせて決まっていきます。決算書だけで判断せず、早めに数字と条件を整理しておくことで、納得できる売却につながりやすくなります。具体的な評価の方法や税金の扱いは会社ごとに異なるため、専門家にご相談ください。
TORUTEでは、熊本市・八代市を中心に、少額案件の値付けや売却の進め方のご相談をお受けしています。「まずは自分の会社がいくらくらいになるのか知りたい」という段階でも、お気軽にご相談ください。
最近の投稿
- 小さな店の事業譲渡で引き継げないものは?~1000万円以下の少額案件で見落としやすい許認可・賃貸契約など4つの手続き~
- その仲介会社は国に登録されている?~M&A支援機関登録制度と、補助金が使える相談先の見極め方~
- 補助金は採択されれば全額もらえる?~事業承継補助金で対象外になりやすい経費と4つの注意点~
- 破産を決める前に事業だけ譲れる?~熊本の相談現場で見る、事業譲渡が間に合うタイミングと4つの準備~
- 1000万円以下の会社の売却価格はどう決まる?~年買法の考え方と値付けで押さえたい4つのポイント~
- 事業承継は何歳から始める?~経営者の平均年齢と50代・60代・70代でやるべき準備~
- 補助金はいつ入金される?~事業承継・M&A補助金の「後払い」と、熊本の相談現場で見るつなぎ資金の備え~
- 銀行にリスケを申し込むとどうなる?~熊本の相談現場で見る、返済猶予を頼む前に整理したい4つのこと~
- 事業承継でM&Aを選ぶデメリットは?~熊本の相談現場で見る、1000万円以下の少額案件で後悔しやすい4つの落とし穴~
- マッチングサイトで直接やり取りしてもいい?~1000万円以下の少額案件で売り手が確認したい4つのこと~