

 TORUTEブログ
資金繰り・融資
熊本で会社を買うお金はどう用意する?~1000万円以下のM&Aで使える公庫・保証協会~
2026/10/23 08:48|カテゴリー:M&A、資金繰り・融資
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。
「いい会社が出ていたけれど、買う資金が足りない」。1000万円以下の少額M&Aでは、買い手側からこのご相談をよくいただきます。金額が小さいので自己資金で足りそうに見えて、試算すると届かない、という場面が多いのです。今回は、熊本で小さな会社を引き継ぐときの資金の組み立て方を整理します。
1000万円の会社でも、用意するお金は1000万円では足りない
必要な資金は売買代金だけではありません。株式や事業用資産の取得代金に加えて、引き継いだ直後の運転資金、仲介手数料、登記や契約にかかる費用、デューデリジェンスを専門家に依頼する費用などがかかります。
引き継いだ会社に買掛金や未払いの経費が残っていれば、その支払いが最初の数か月に集中することもあります。売買代金で手元の現金を使い切ると、会社は動いているのに資金が回らない、という事態になりかねません。売買代金の目安に加えて、数か月分の運転資金を別に確保しておく前提で組み立てるのが安全です。価格の決まり方は「1000万円以下の会社の売却価格はどう決まる?」も参考にしてください。
買い手が使える公的な融資 日本政策金融公庫の事業承継向け資金
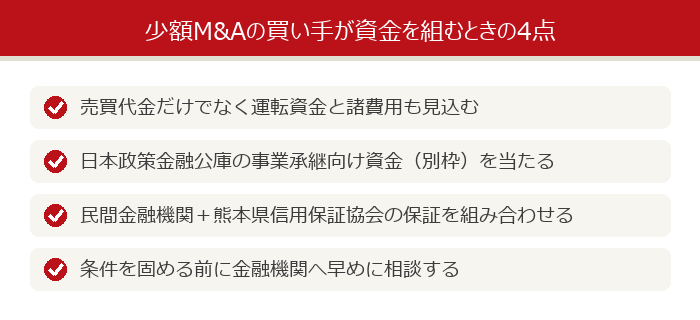
日本政策金融公庫には、事業を承継する方に向けた融資制度が設けられています。株式や事業用資産を取得する方も対象に含まれるとされ、通常の融資とは別枠で利用できる仕組みです。熊本市内にも支店があり、国民生活事業と中小企業事業で窓口が分かれています。
ただし、限度額・返済期間・金利・担保の条件は制度の版によって異なり、見直しもされています。金額の前提を置いて動き始める前に、最新の案内を公庫の窓口でご確認ください。審査では「引き継いだあとに返せるのか」を見られます。決算書を示すだけでなく、引き継いだあとどう運営するのかを自分の言葉で説明できるようにしておくことが効いてきます。
民間の金融機関と熊本県信用保証協会を組み合わせる
県内の地方銀行や信用金庫から借り入れ、熊本県信用保証協会の保証を付ける、という組み立ても一般的です。保証協会には事業承継を対象にした保証の枠が設けられており、経営者保証を外すことを目指せる制度もあります。要件は改定されますので、適用の可否は最新の条件をご確認ください。
注意したいのは順番です。先に売り手と条件を固めてから金融機関に持ち込むと、融資の条件に合わず組み直しになることがあります。基本合意の前に、取引のある金融機関へ早めに伝えておくほうが話は進みやすくなります。売り手側から銀行に伝える順番は「熊本で銀行に会社の売却を相談していい?」で整理しています。
売り手側も「お金の裏づけ」を確認してよい
熊本の相談現場では、買い手から「買えます」と言われて進めたものの、融資が通らず最後で止まった、という例を見ます。買い手の資金が自己資金なのか融資前提なのかは、聞いてよい事柄です。融資前提であれば、どの金融機関のどの段階か(相談中か、審査に入っているか)まで確認しておくと、止まるリスクを早めに測れます。
無償や低額での引き受けを申し出る相手であっても、引き継いだあと会社を回す資金があるかは別の問題です。この点は「無償で会社を譲り受けても大丈夫?」も合わせてご覧ください。
まとめ
1000万円以下のM&Aでも、必要な資金は運転資金と諸費用を含めて組み立てる必要があります。買い手側は公庫の事業承継向け資金や保証協会との組み合わせを条件を固める前に当たっておくこと、売り手側は相手の資金の裏づけと進捗を確認しておくこと。この二つで、最後で止まる取引をかなり減らせます。制度の要件は見直されますので、判断の前に最新の案内をご確認のうえ、専門家にご相談ください。
TORUTEは熊本市・八代市を中心に、1000万円以下の少額案件について売り手・買い手双方のご相談に対応しています。「この資金計画で通るだろうか」という段階のご相談でも構いません。お気軽にご相談ください。
事業承継・M&Aのご相談は、TORUTE公式LINEへ(無料)
友だち追加で、熊本市・八代市の事業承継・M&Aを気軽にご相談いただけます。
熊本で銀行に会社の売却を相談していい?~メインバンクに伝える順番と、借入・保証への影響4つ~
2026/10/20 08:43|カテゴリー:M&A、資金繰り・融資
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。「会社を譲ることを考えているが、取引銀行にはいつ言えばいいのか」。熊本市や八代市のご相談で、最初に出てくる質問のひとつです。借入が残っている会社ほど、メインバンクへの伝え方がその後の進み方を左右します。黙って進めてよいのか、先に相談すべきなのか。今回は、借入や保証への影響と、お伝えする順番の目安を整理します。
借入があるなら、まず契約の条件を確かめる
金融機関からの借入には、株主や代表者が変わるときに通知や承諾を求める条項が入っていることがあります。担保に入っている不動産がある場合や、信用保証協会の保証付き融資がある場合はなおさらです。条件を知らないまま株式を動かすと、期限の利益を失い、残額の一括返済を求められる事態もあり得ます。
ですから出発点は、融資契約書と担保の一覧を手元に集めることです。どの借入にどんな条項が付いているのか、保証は誰が負っているのか。取扱いは金融機関ごとに異なりますので、条項の内容は必ず原本でご確認いただき、判断の前に専門家にご相談ください。
熊本でお伝えする順番の目安4つ
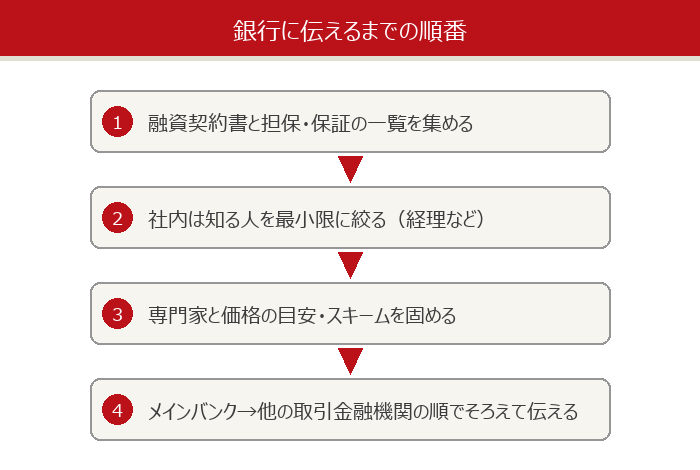
熊本の相談現場で、私たちがおすすめしている順番は次の4つです。
第一に社内。知る人をできるだけ少数に絞り、経理など数字を預ける方に限ります。第二に専門家。価格の目安とスキーム(株式譲渡か事業譲渡か)の見通しを先に立てます。第三にメインバンク。方針がある程度固まった段階で、残高の最も大きい先にお伝えします。第四にほかの取引金融機関。メインバンクと内容・時期をそろえるのが要点です。
いちばん避けたいのは、順番が崩れて噂のかたちで銀行に伝わることです。熊本は地場の横のつながりが近く、仕入先や同業から話が回ることも珍しくありません。誰に何をいつ伝えるかを、動き出す前に決めておいてください。
借入と経営者保証はどう引き継がれる?
株式譲渡の場合、借入は会社に残ったままです。論点は、買い手の信用力でその借入を引き続き持てるかどうかになります。事業譲渡の場合は、借入は原則として売り手の会社に残り、譲渡代金をどう返済に充てるかという整理になります。
社長個人の保証は、株式を譲っても自動的には消えません。金融機関と話し合い、解除や後継者への差し替えを進めることになります。経営者保証ガイドラインの考え方や、再生の場面での扱いは会社を整理したら社長の個人保証はどうなる?でも整理していますので、あわせてご覧ください。返済が重くなっている段階であれば、銀行にリスケを申し込むとどうなる?の順序と考え方が参考になります。
熊本ではどの窓口と組んで進めるか
熊本県事業承継・引継ぎ支援センターと熊本県中小企業活性化協議会は、いずれも熊本市中央区の熊本商工会議所内に窓口が置かれています(所在地や受付方法は各窓口の公表情報をご確認ください)。八代市であれば八代商工会議所が入口になります。
借入が重く、再生を含めて考える局面なら、活性化協議会と金融機関の調整を同時に進める形もあります。くわしくは債務超過でも会社は残せる?でも触れています。肥後銀行や熊本銀行、信用金庫といった地元金融機関は、事業承継の相談窓口も持っています。ただし、相談した時点で行内に情報が共有されますので、何をどこまで話すかは事前に決めておくことをおすすめします。
まとめ
取引銀行に伝えるかどうかではなく、「いつ・誰に・何を」を設計することが肝心です。契約の条件を確かめ、社内と専門家で見通しを立て、メインバンクから順にそろえてお伝えする。この順番を守るだけで、借入や保証をめぐる摩擦はずいぶん小さくなります。
TORUTEは熊本市・八代市を中心に、借入や保証を抱えた会社の譲渡・再生のご相談を承っています。銀行に話す前の整理だけでも構いませんので、お気軽にご相談ください。
事業承継・M&Aのご相談は、TORUTE公式LINEへ(無料)
友だち追加で、熊本市・八代市の事業承継・M&Aを気軽にご相談いただけます。
代位弁済されたら会社は終わり?~信用保証協会・サービサーへの対応で整理したい4つのこと~
2026/10/13 12:50|カテゴリー:M&A、資金繰り・融資
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。「信用保証協会から代位弁済の通知が届きました。もう会社は終わりでしょうか」。熊本市や八代市でのご相談で、その封筒を握ったまま来られる社長は少なくありません。結論から申し上げると、代位弁済は返済が止まったことを示す手続きであって、事業の終わりを決める手続きではありません。ここから何を決めるかで、残せるものが変わってきます。今回は、代位弁済の通知が届いた後に整理したい4つのことを、相談現場で実際にお聞きする順番で並べてみます。
代位弁済は「借金が消えた」ことではありません
代位弁済とは、信用保証協会の保証が付いた融資の返済が続けられなくなったときに、保証協会が金融機関へ代わりに支払う手続きです。金融機関への返済はそこで終わりますが、会社の債務そのものは消えません。保証協会が会社と保証人に対して支払いを求める権利(求償権)を持つことになり、以後の相手が金融機関から保証協会へ移ります。実際のご相談でも、「銀行からの督促が止まったので一段落したと思っていた」と、数か月そのままにされていた例があります。まず着手したいのは、どの借入が代位弁済されたのか、残高はいくらか、保証人は誰になっているのかを一覧にすることです。相手と金額が見えないまま考え込んでいる時間が、いちばんもったいないところです。
一括請求の通知が届いても、返済の相談はできます
通知には、期限の利益を失ったので残額を一括で支払うように、という趣旨の文言が入ることが多く、ここで気持ちが折れてしまう社長が多くおられます。ただ実務では、事業や収入の状況を資料で示したうえで、分割による返済について相談する余地があります。大切なのは、連絡を取ること、そして今の資金繰りを数字で説明することです。無理のある金額で約束してすぐ止まってしまうほうが、かえって信頼を失います。具体的な条件や可否は個別の事情によって変わりますので、保証協会の窓口と、あわせて専門家にご相談ください。返済条件の見直しという意味では、銀行にリスケを申し込むとどうなる?で整理した考え方と重なる部分があります。
債権がサービサーに移ったら、相手と書面を確認する
時間が経つと、債権が債権回収会社(サービサー)へ譲渡されることがあります。交渉の相手が変わり、一部を支払って残りを整理するという提案が示される場面もあります。ここで確認したいのは三点です。提案してきた会社が正式に債権を持っている相手なのか、支払った後に残りの債務がどう扱われるのか、そして合意の内容が書面になっているのか。口頭のやり取りだけで入金してしまうと、後から話が食い違ったときに守るものがありません。郵便物や提案書は捨てずに保管し、判断の前に資料を持って専門家にご相談ください。
「払い方」と「事業をどうするか」は同時に決める
代位弁済の段階では、返済の話と事業の話を切り離せません。事業そのものに利益が出る見込みがあるなら再生を前提に債務を整理し、見込みが薄いなら廃業や第三者への譲渡まで含めて考えます。社長個人の保証については、経営者保証に関するガイドラインに沿った整理の中で、手元に残せる資産について協議できる場合があります。詳しくは会社を整理すると社長の個人保証はどうなる?をご覧ください。どちらに進むかの見極め方は再生か廃業か、どこで見極める?でも整理しています。制度の要件や取扱いは最新の運用をご確認いただき、判断の前に専門家にご相談ください。
まとめ
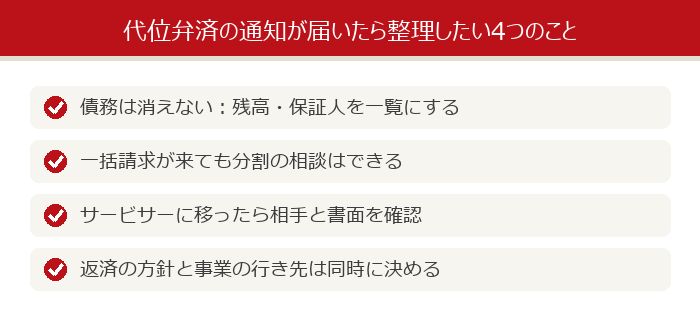
代位弁済の通知は、終わりの宣告ではなく、相手と金額が確定したという区切りです。残高と保証人を一覧にし、連絡を取って返済の相談をし、相手が変わったら書面で確認する。そのうえで、事業を続けるのか譲るのかを同時に決めていきます。熊本市・八代市でご相談をお受けしていて感じるのは、動き出した社長のほうが選べる道が多いということです。TORUTEでは事業再生と第三者への承継の両面から、どの順番で手を打つかを一緒に整理しています。代位弁済の通知が届いた、返済が止まりそうだという段階でも構いませんので、お気軽にご相談ください。
事業承継・M&Aのご相談は、TORUTE公式LINEへ(無料)
友だち追加で、熊本市・八代市の事業承継・M&Aを気軽にご相談いただけます。
最近の投稿
- 株が親族に分かれていても会社は売れる?~熊本の同族会社で多い名義株・分散株式の整え方~
- 熊本で会社を買うお金はどう用意する?~1000万円以下のM&Aで使える公庫・保証協会~
- 熊本で会社の借金は裁判所で減らせる?~特定調停の進め方と銀行の同意~
- 熊本で銀行に会社の売却を相談していい?~メインバンクに伝える順番と、借入・保証への影響4つ~
- 熊本で会社を売る情報はどこまで出す?~ノンネームシートと企業概要書で書くこと・書かないこと~
- 売掛金を差し押さえられたら事業は終わり?~熊本の相談現場で見る、預金も止まったときに会社を残す4つの手当て~
- 天草で事業承継の相手はどう探す?~島の小さな会社を残す窓口と買い手探し~
- 熊本地震の被害で会社が立て直せないときは?~二重債務と災害特例をふまえ、熊本の相談現場で整理したい4つの道筋~
- 従業員にはいつ伝える?~1000万円以下のM&Aで、退職を招かない伝え方の順番~
- 代位弁済されたら会社は終わり?~信用保証協会・サービサーへの対応で整理したい4つのこと~