

 TORUTEブログ
2026年10月
再生の相談は取引先に知られる?~熊本の相談現場で見る、仕入先への伝え方と買掛金の扱い4つの要点~
2026/10/04 08:56|カテゴリー:M&A、事業再生・廃業
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。
資金繰りが苦しくなり、再生型M&Aや事業の譲渡を考え始めた経営者から、熊本・八代の相談現場でよく聞かれるのが「取引先や仕入先に知られて、取引を止められないだろうか」という不安です。今回は、再生局面での取引先への伝え方と、買掛金(仕入先への未払い)の扱いを整理します。
取引先に知られると、本当に取引は止まるのか
再生の相談を始めただけで、取引先に通知が届くわけではありません。私的な整理や、スポンサーを探す段階では、相談先も検討内容も限られた人だけで進めるのが基本です。
ただし、どこで情報が漏れるかは案件によって違います。買い手候補へ資料を出す際は、社名を伏せたノンネーム資料から始め、秘密保持契約を結んでから詳細を開示します。進め方を誤ると、噂が先に広がる点には注意が必要です。
実際に取引が厳しくなるのは、支払いの遅れが目立ち始めたときです。仕入先が現金取引や前払いを求めてくると、資金繰りはさらに悪化します。だからこそ、噂が広がる前に方針を決めることが大切です。
仕入先・取引先に伝えるタイミングと順番
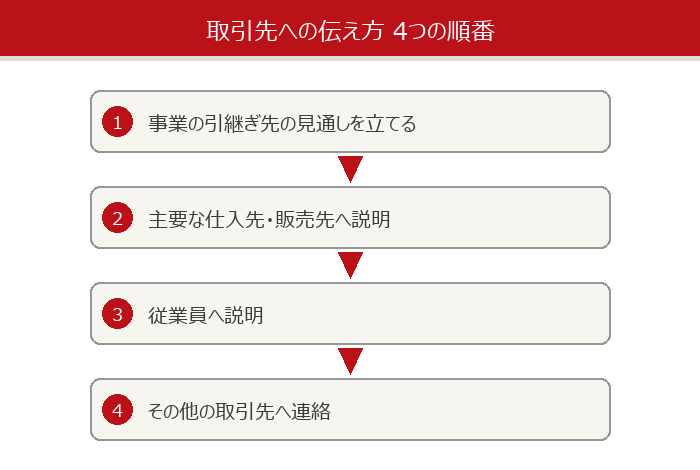
伝える時期は、事業を引き継ぐ先の見通しが立ってからが原則です。見通しがないまま「再生を検討中」とだけ伝えると、不安だけが広がります。
順番としては、まず事業の継続に欠かせない主要な仕入先と販売先、次に従業員、その後にそれ以外の取引先、という整理が現実的です。誰にどの順で何を話すか、事前に紙に書き出しておくと、説明がぶれません。
説明の中心は「事業は続く」「今後の支払いはどうなるか」の2点です。過去の未払いの扱いと、これからの取引条件を分けて話すと、相手も判断しやすくなります。
買掛金はどうなるのか
再生型M&Aで、会社ごとではなく事業だけを引き継ぐ形(事業譲渡や第二会社方式)を取る場合、買掛金などの債務は自動的に引き継がれません。引き継ぐ範囲は、契約で個別に決めます。
ここで気をつけたいのが、事業に不可欠な仕入先への対応です。少額の債権だけを先に支払う、重要な仕入先とだけ新しい条件で取引を続ける、といった判断が出てきますが、特定の債権者だけを優遇すると、他の債権者との間で問題になるおそれがあります。
どこまでが許される範囲かは、会社の状況や手続きの種類で変わります。支払いの順序を決める前に、弁護士や公認会計士へ確認することをおすすめします。制度の要件や最新の運用は、公的機関の案内をご確認ください。
相談の前に整理しておきたい4つのこと
相談の際に、次の4点がそろっていると話が早く進みます。
1つ目は、仕入先ごとの買掛金の残高と支払期日の一覧です。2つ目は、事業の継続に不可欠な取引先がどこか、その取引の割合です。3つ目は、契約書に取引停止や解除の条項があるかどうかです。4つ目は、取引先に説明する担当者と、その順番です。
これらは、買い手候補が事業の価値を判断する際にも必ず見られる資料です。早めに整えておくこと自体が、交渉を有利に進める準備になります。
まとめ
再生の検討は、取引先への伝え方しだいで、事業の継続性が大きく変わります。知られることを恐れて動けなくなるより、順番と範囲を決めて、先に準備を整えるほうが安全です。
TORUTEでは、熊本市・八代市を中心に、再生型M&Aや事業の引継ぎのご相談をお受けしています。関連する内容は、債務超過でも会社は残せる?~再生型M&Aとスポンサー型で事業をつなぐ方法~、資金繰りが厳しくなったら会社はどうなる?~私的整理と法的整理の違い~、会社を整理したら社長の個人保証はどうなる?もあわせてご覧ください。お気軽にご相談ください。
事業承継・M&Aのご相談は、TORUTE公式LINEへ(無料)
友だち追加で、熊本市・八代市の事業承継・M&Aを気軽にご相談いただけます。
会社を売ったら税金はいくら?~1000万円以下の株式譲渡で手元に残る金額と、熊本の相談現場で見る4つの確認点~
2026/10/03 10:43|カテゴリー:M&A、企業価値評価・株価
こんにちは。熊本の事業承継・M&AコンサルティングファームのTORUTE(トルテ)です。
「会社を1000万円で売れても、税金で大きく減るのでは」と心配される経営者の方は少なくありません。実は、売り方によって税金のかかる相手(会社か個人か)も計算方法も変わります。この記事では、1000万円以下の少額案件を前提に、売却時の税金の考え方を整理します。
株式譲渡は「個人の譲渡所得」として課税される
オーナー個人が持つ株式を売る株式譲渡では、売却代金から取得費(株式を取得した時の費用)と譲渡費用(仲介手数料など)を引いた「譲渡益」に対して課税されます。一般に、所得税・復興特別所得税・住民税を合わせて約20%が目安とされています。
たとえば創業時に資本金100万円で設立し、株式を800万円で譲る場合、譲渡益は700万円から費用を引いた額になり、税額はその約2割が目安です。ただし実際の取得費や特例の有無で変わりますので、最新の制度は税理士にご確認ください。
事業譲渡は「会社」に税金がかかり、オーナーには二段階目がある
事業の一部や全部を売る事業譲渡では、売却益は会社の利益として法人税の対象になります。さらに、その代金をオーナーが受け取る場合は、役員報酬・退職金・配当などの形で個人にも課税される可能性があります。
また、事業譲渡では資産ごとに消費税の扱いが分かれる点や、不動産の名義変更に伴う費用が出る点にも注意が必要です。株式譲渡と事業譲渡のどちらで売るかで手取りが変わるため、スキームは価格交渉の前に比べておくことをおすすめします。
少額案件で見落としやすい3つの税金まわり
熊本の相談現場で多いのは、次のような見落としです。
1つ目は、赤字会社や債務超過に近い会社を「0円」や「1円」で譲る場合でも、株価の算定次第で税務上の評価が問題になることです。2つ目は、社長個人の貸付金や会社の借入に対する個人保証が、譲渡後にどう整理されるかを契約で決めていないことです。3つ目は、役員退職金を支給して会社の利益を圧縮する場合、支給の時期と金額に妥当性が求められる点です。
売却を決める前に確認したい4つのこと
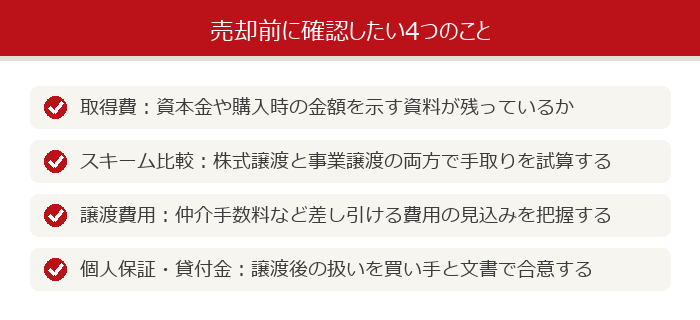
手元に残る金額を見誤らないために、次の4点を先に確認しておくと安心です。
・取得費(資本金・購入時の金額)の資料が残っているか
・株式譲渡と事業譲渡の両方で手取りを試算したか
・仲介手数料など譲渡費用の見込みを把握しているか
・個人保証や貸付金の扱いを、買い手と文書で合意できるか
まとめ
少額のM&Aでも、売り方によって税金の額や納める相手が変わります。「いくらで売れるか」だけでなく「いくら手元に残るか」で比べることが、後悔しない判断につながります。制度や税率は変わる可能性があるため、最新の情報を確認し、税理士などの専門家にご相談ください。
熊本市・八代市で会社の売却や事業承継をお考えの方は、お気軽にご相談ください。
事業承継・M&Aのご相談は、TORUTE公式LINEへ(無料)
友だち追加で、熊本市・八代市の事業承継・M&Aを気軽にご相談いただけます。
最近の投稿
- 再生の相談は取引先に知られる?~熊本の相談現場で見る、仕入先への伝え方と買掛金の扱い4つの要点~
- 会社を売ったら税金はいくら?~1000万円以下の株式譲渡で手元に残る金額と、熊本の相談現場で見る4つの確認点~
- 少額M&Aでも契約書(SPA)は必要?~1000万円以下の株式譲渡契約で確認したい4つの条項~
- 廃業するより売った方が手元に残る?~廃業とM&Aの費用・手取りの違いと、熊本の相談現場で見る判断の4つの目安~
- 補助金に落ちたら次の公募で再挑戦できる?~事業承継・M&A補助金の不採択から見直したい4つのこと~
- 1000万円以下のM&Aはどんな流れで進む?~少額案件で省いてはいけない4つの手順~
- 補助金は採択されたら終わり?~事業承継・M&A補助金の採択後の流れと入金までに整理したい4つのこと~
- 銀行全員の同意がなくても再生できる?~早期事業再生法の仕組みと、熊本の中小企業が備えたい4つのこと~
- 売ったら社長はいつまで残る?~1000万円以下の少額案件で決めておきたい引継ぎ期間と4つのこと~
- 買った後の投資にも補助金は使える?~事業承継・M&A補助金『PMI推進枠』の対象と申請前に整理したい4つのこと~